Vous analysez vos campagnes d’acquisition chaque semaine, mais la sensation de piloter sans lecture exacte de votre rentabilité persiste. Les tableaux de bord de vos régies affichent régulièrement des performances encourageantes, pourtant votre trésorerie ne suit pas toujours la même courbe. Le calcul roas (Return on Ad Spend) est l’indicateur le plus partagé pour mesurer l’efficacité publicitaire, mais il s’avère incomplet s’il est utilisé comme unique boussole. Comprendre précisément comment le calculer et identifier ses angles morts est indispensable pour préserver vos marges réelles.
Qu’est-ce que le ROAS et comment le calculer ?
Le ROAS se calcule en divisant le chiffre d’affaires généré par les dépenses publicitaires sur une période donnée. La formule mathématique standard s’établit ainsi : ROAS = Chiffre d’affaires publicitaire / Dépense publicitaire. Si vous dépensez 10 000 € en publicité pour générer 40 000 € de ventes, votre ROAS est de 4 (ou 400 %).
Pour analyser vos performances mensuelles, prenons l’exemple concret d’un e-commerçant qui extrait les données suivantes de ses comptes publicitaires :
- Dépenses sur le canal A : 5 000 € pour 20 000 € de ventes (ROAS de 4)
- Dépenses sur le canal B : 3 000 € pour 9 000 € de ventes (ROAS de 3)
- ROAS Global combiné : 29 000 € / 8 000 € = 3,62 (ou 362 %)
Cet indicateur offre une vision immédiate du volume d’affaires généré par chaque euro investi. C’est un outil de comparaison utile entre différents canaux d’acquisition, mais il présente des limites structurelles majeures qu’il convient de maîtriser pour ne pas fausser vos arbitrages budgétaires.
Comment interpréter le résultat de votre calcul de ROAS ?
Un bon niveau de ROAS n’est pas une valeur absolue, il se définit uniquement par rapport au taux de marge brute de vos produits. Le seuil de rentabilité publicitaire, souvent appelé point mort ou ROAS cible, correspond au niveau exact où vos gains couvrent l’intégralité de vos coûts d’exploitation et d’achat sans générer de perte ni de bénéfice.
Le tableau ci-dessous montre comment votre marge brute détermine le niveau de ROAS minimal nécessaire pour maintenir la viabilité de votre activité :
| Taux de marge brute | Formule du ROAS de point mort | ROAS minimal requis | Impact pour 1 000 € de ventes |
|---|---|---|---|
| 20 % | 1 / 0,20 | 5,0 (500 %) | Seuls 200 € couvrent la publicité et les coûts d’achat |
| 40 % | 1 / 0,40 | 2,5 (250 %) | 400 € sont disponibles pour la publicité et le profit |
| 60 % | 1 / 0,60 | 1,67 (167 %) | 600 € sont disponibles pour la publicité et le profit |
| 80 % | 1 / 0,80 | 1,25 (125 %) | 800 € sont disponibles pour la publicité et le profit |
Si votre marge brute moyenne est de 40 %, un ROAS inférieur à 2,50 signifie que vous perdez de l’argent sur chaque commande générée par vos campagnes payantes. À l’inverse, avec une marge de 80 %, un ROAS de 1,50 s’avère déjà profitable. Vos chiffres d’acquisition n’ont de valeur que s’ils sont confrontés à votre réalité comptable.
Les limites du ROAS : pourquoi un ROAS élevé peut masquer une perte de marge
La limite majeure du ROAS réside dans le fait qu’il repose sur le chiffre d’affaires hors taxes et non sur le bénéfice réel, ce qui peut conduire à valider des campagnes en réalité déficitaires. Lorsque les régies publicitaires vous attribuent des ventes, elles ignorent totalement le coût de vos marchandises, vos taxes locales et vos frais logistiques.
Trois biais majeurs altèrent régulièrement la précision du calcul roas au quotidien :
- La duplication d’attribution : Google Ads et Meta Ads peuvent s’attribuer simultanément la même transaction si le client a cliqué sur les deux leviers avant d’acheter. Vos rapports affichent alors un chiffre d’affaires global fictif.
- La disparité des marges par produit : Vendre un produit à faible marge avec un ROAS élevé peut s’avérer moins rentable que de vendre un produit à forte marge avec un ROAS modéré.
- Le traitement des retours clients : Les plateformes enregistrent la conversion initiale mais ne déduisent jamais les annulations de commandes ou les retours de produits, qui viennent pourtant directement grever vos bénéfices réels.
Pour le dirigeant, se fier uniquement aux données déclaratives des régies publicitaires crée un écran de fumée. La visibilité sur la rentabilité exige de croiser ces données avec les flux réels de votre entreprise.
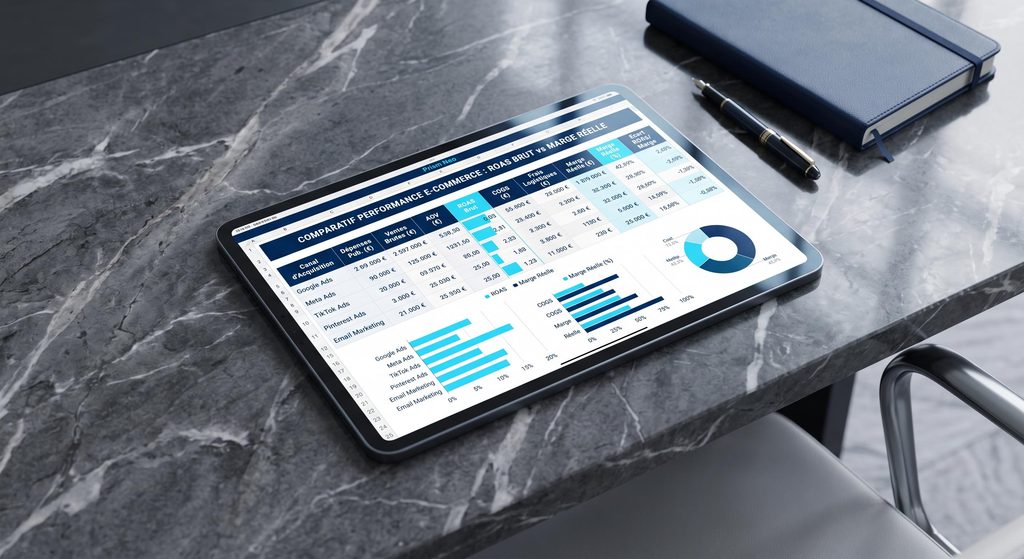
Comment calculer le ROAS réel (le POAS) pour protéger sa rentabilité ?
Pour corriger les biais du ROAS, l’alternative la plus rigoureuse consiste à calculer le POAS (Profit on Ad Spend), qui divise le bénéfice brut généré par l’investissement publicitaire. La formule est la suivante : POAS = Bénéfice brut des ventes publicitaires / Dépense publicitaire. Un POAS supérieur à 1,0 indique que vos campagnes génèrent de la marge nette après déduction du coût d’achat des produits vendus.
Voici les étapes clés pour structurer cette transition méthodologique :
- Intégrer les coûts de revient (COGS) : Renseignez le coût d’achat, de transport et de stockage pour chaque produit au sein de votre système d’information.
- Déduire la TVA et les frais de livraison : Calculez la marge brute réelle nette sur chaque commande plutôt que d’utiliser le chiffre d’affaires brut facturé.
- Centraliser vos données de vente : Basez vos analyses sur vos données de facturation réelles (issues de votre CMS ou de votre ERP) et non sur les pixels de suivi des plateformes.
- Évaluer le POAS par campagne : Divisez cette marge réelle par le montant précis de votre dépense publicitaire sur chaque levier.
Cette approche déplace l’attention de vos équipes du simple volume d’affaires vers la création de valeur nette. La décision finale reste au dirigeant, mais elle repose désormais sur des faits financiers stables.
Optimiser son budget d’acquisition : par où commencer ?
Pour optimiser l’allocation de votre budget sans détériorer votre marge globale, vous devez en priorité identifier les produits et les campagnes qui génèrent de la rentabilité réelle. Cette démarche de rationalisation permet d’écarter les dépenses inutiles sur des segments qui ne contribuent qu’à un volume de ventes artificiel.
Nous vous conseillons de vous concentrer sur trois actions prioritaires :
- Réconcilier les données d’attribution : Mesurez les écarts entre vos ventes comptabilisées en interne et les conversions revendiquées par vos régies pour ajuster vos coefficients de confiance.
- Segmenter vos campagnes par niveau de marge : Séparez la mise en avant de vos produits à forte contribution de ceux à faible marge pour adapter vos cibles de ROAS de manière dynamique.
- Suivre la valeur de vie client (LTV) : Intégrez dans votre analyse la capacité d’un canal d’acquisition à générer des clients récurrents, ce qui permet d’accepter un ROAS d’acquisition plus faible au premier achat.
En nettoyant vos rapports des données d’attribution dupliquées et des volumes d’affaires non rentables, vous redonnez à votre stratégie d’acquisition sa véritable fonction : servir de moteur de croissance pérenne pour votre entreprise.
Questions fréquentes
Quelle est la différence fondamentale entre le ROAS et le ROI ?
Le ROAS mesure l’efficacité brute d’une dépense publicitaire spécifique en la comparant directement au chiffre d’affaires généré. Le ROI (Retour sur Investissement) englobe la totalité des coûts opérationnels (frais d’agence, salaires, outils de tracking, coûts de création) pour mesurer la rentabilité nette d’une action marketing à l’échelle de l’entreprise.
Qu’est-ce qu’un bon ROAS en e-commerce ?
Il n’existe pas de bon ROAS universel. Un ROAS de 3,0 peut s’avérer très rentable pour une marque disposant d’un taux de marge brute de 70 %, tandis qu’un ROAS de 6,0 sera insuffisant pour un distributeur opérant avec un taux de marge brute de 15 %. Votre ROAS minimal dépend uniquement de votre structure de coûts.
Pourquoi observe-t-on des écarts de ROAS entre Meta, Google et Google Analytics ?
Ces écarts s’expliquent par les différences de fenêtres de conversion et de modèles d’attribution. Meta attribue souvent une vente à un clic survenu jusqu’à 7 jours plus tôt, tandis que Google Analytics applique généralement un modèle d’attribution plus restrictif (comme le dernier clic non direct), ce qui réduit le nombre de conversions créditées à chaque régie.