Les campagnes publicitaires tournent, les rapports des régies affichent des voyants verts, et pourtant, la trésorerie ne suit pas le même mouvement. Ce décalage fréquent provient d’une confusion classique entre la performance d’acquisition média et la performance financière réelle de votre entreprise. Pour un dirigeant qui cherche à préserver ses marges, la confrontation entre le roas vs roi n’est pas une question de vocabulaire, mais une nécessité de pilotage. Regardons de près comment ces deux indicateurs sont calculés, ce qu’ils mesurent réellement et pourquoi l’un peut facilement masquer les faiblesses de l’autre.
Qu’est-ce que le ROAS et comment mesure-t-il l’efficacité publicitaire ?
Le ROAS (Return on Ad Spend) mesure le chiffre d’affaires brut généré pour chaque euro investi dans vos campagnes publicitaires. C’est un indicateur d’efficacité marketing pur qui permet de comparer l’attractivité de vos annonces et de vos différents canaux d’acquisition de trafic.
Son calcul est simple : vous divisez le chiffre d’affaires attribué à la publicité par le montant total des dépenses publicitaires associées. Si une campagne dépense 1 000 € et génère 4 000 € de ventes, votre ROAS est de 4 (ou 400 %). Bien que cet indicateur soit indispensable pour vos équipes opérationnelles, il présente des limites majeures que tout décisionnaire doit garder à l’esprit :
- L’absence de marge commerciale : le ROAS traite toutes les ventes de la même manière, qu’il s’agisse d’un produit à forte marge ou d’une référence vendue à prix coûtant.
- L’omission des taxes : les régies publicitaires calculent souvent le ROAS sur le chiffre d’affaires TTC, ce qui fausse l’analyse de la valeur réelle récoltée.
- L’illusion de l’attribution : les plateformes ont tendance à s’attribuer mutuellement les mêmes ventes, gonflant artificiellement le chiffre d’affaires global généré par la publicité.
Qu’est-ce que le ROI et pourquoi représente-t-il la rentabilité réelle ?
Le ROI (Return on Investment) mesure la rentabilité financière nette d’un projet ou de l’ensemble de votre activité après déduction de tous les coûts directs et indirects. Contrairement au ROAS, il s’exprime en pourcentage et indique si l’argent investi a réellement créé de la valeur pour votre structure.
Pour calculer le ROI d’une campagne ou d’un canal, vous devez soustraire l’ensemble des coûts (achat de marchandises, frais d’expédition, commissions bancaires, budget publicitaire, salaires) du chiffre d’affaires hors taxes généré, puis diviser ce bénéfice net par le coût total de l’investissement. Un ROI positif signifie que votre activité est rentable ; un ROI négatif signifie que vous perdez de l’argent, quel que soit le volume de ventes affiché par vos campagnes publicitaires.
ROAS vs ROI : le face-à-face des indicateurs de performance
La différence fondamentale entre le roas vs roi réside dans la prise en compte des coûts opérationnels : le ROAS se limite à évaluer le chiffre d’affaires brut face aux dépenses publicitaires, tandis que le ROI intègre l’ensemble de la chaîne de valeur pour révéler la rentabilité finale.
Le tableau ci-dessous résume les divergences de structure et d’usage entre ces deux mesures clés :
| Critère de comparaison | ROAS (Return on Ad Spend) | ROI (Return on Investment) |
|---|---|---|
| Donnée de base | Chiffre d’affaires brut (ventes globales) | Bénéfice net (revenu moins l’ensemble des coûts) |
| Périmètre des coûts | Uniquement le budget publicitaire média | COGS, logistique, taxes, salaires, outils, publicité |
| Niveau d’analyse | Tactique (campagnes, adsets, mots-clés) | Stratégique (canaux globaux, santé de l’entreprise) |
| Unité de mesure | Ratio ou multiplicateur (ex: 4x) | Pourcentage (ex: 25 %) |
| Risque principal | Ignorer la baisse de marge réelle | Difficulté d’attribution et de calcul en continu |
Comprendre cette distinction évite de confondre la croissance de votre chiffre d’affaires avec la croissance de vos bénéfices. Les deux indicateurs ne s’opposent pas, ils se complètent pour offrir une lecture saine de vos investissements.
Pourquoi un excellent ROAS peut-il masquer des pertes financières ?
Un excellent ROAS peut masquer des pertes nettes lorsque votre marge brute sur les produits vendus est trop faible pour absorber vos charges d’exploitation et vos frais logistiques. Se fier uniquement aux rapports de vos régies publicitaires présente le risque d’accélérer vos ventes tout en creusant votre déficit de trésorerie.
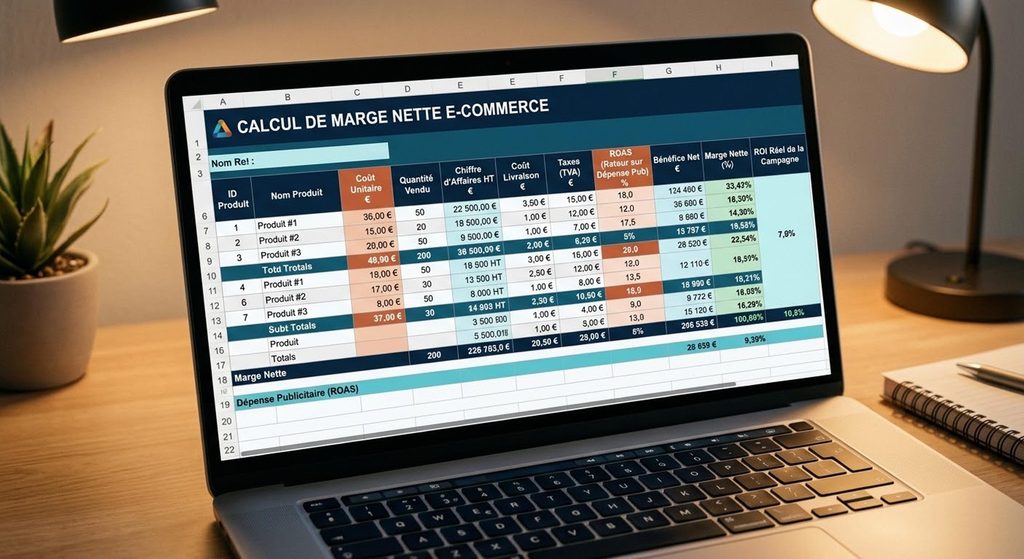
Prenons un exemple concret. Vous vendez un produit à 100 € TTC. Le coût d’achat du produit est de 40 €, la TVA représente 16,60 €, et les frais de livraison et d’emballage s’élèvent à 8 €. Il vous reste donc une marge brute de 35,40 € avant publicité. Si votre campagne publicitaire affiche un ROAS de 4 (soit un coût d’acquisition de 25 € pour générer les 100 € de vente), la plateforme se félicitera de sa performance. Pourtant, votre bénéfice net réel par vente n’est que de 10,40 € (35,40 € – 25 €).
Si vos frais de retour s’élèvent à 12 % ou si vos coûts d’acquisition augmentent de quelques euros, ce ROAS de 4, en apparence très sain, se transforme instantanément en une perte financière nette pour votre entreprise.
Comment orchestrer ces deux métriques pour optimiser vos marges ?
L’orchestration efficace de vos métriques consiste à attribuer un rôle précis à chacune : le ROAS doit servir d’outil de pilotage quotidien pour vos équipes d’acquisition, tandis que le ROI doit guider vos arbitrages financiers macroéconomiques mensuels.
Pour éviter les pièges de la donnée publicitaire brute, vous pouvez adopter une approche pragmatique en quatre étapes :
- Déterminez votre ROAS de break-even (seuil de rentabilité) : calculez précisément le ROAS en dessous duquel une vente vous fait perdre de l’argent, en intégrant vos coûts de revient et vos taxes.
- Pilotez au mROAS (Margin ROAS) : plutôt que de calculer le retour sur le chiffre d’affaires, calculez le retour sur la marge brute générée pour coller au plus près du réel.
- Unifiez vos sources de données : ne laissez pas vos plateformes publicitaires décider de leur propre succès. Croisez leurs rapports avec vos ventes réelles enregistrées dans votre CMS et votre comptabilité.
- Surveillez la Customer Lifetime Value (LTV) : un ROI initial faible ou négatif sur une première vente peut s’avérer extrêmement rentable si vos clients commandent à nouveau sans coût publicitaire additionnel.
Optimiser vos investissements publicitaires : par où commencer ?
Pour engager la transition vers un pilotage par la marge, la première étape consiste à extraire vos données de vente réelles et à les confronter aux budgets dépensés sur vos différents leviers d’acquisition. C’est en sortant du modèle d’attribution unique des plateformes que vous retrouverez une visibilité claire sur vos bénéfices.
La décision finale de couper, de maintenir ou d’augmenter un budget publicitaire doit toujours s’appuyer sur la rentabilité de votre catalogue de produits et non sur l’optimisme des algorithmes publicitaires. En replaçant le bénéfice net au centre de vos analyses, vous reprenez le contrôle de votre croissance.
Questions fréquentes
Quelle est la différence fondamentale entre le ROI et le ROAS ?
Le ROAS mesure le chiffre d’affaires brut généré par vos dépenses publicitaires spécifiques, sans tenir compte des autres coûts de l’entreprise. Le ROI mesure le profit net réel de vos investissements en soustrayant l’intégralité des coûts opérationnels, logistiques et publicitaires du chiffre d’affaires net obtenu.
Pourquoi mon ROAS augmente mais ma trésorerie baisse ?
Ce phénomène se produit généralement lorsque vos coûts d’achat de marchandises, vos frais de port ou vos taux de retour client augmentent, réduisant ainsi votre marge disponible. De plus, le chevauchement d’attribution entre les différentes régies publicitaires peut vous faire payer plusieurs fois pour la même vente, faussant le ROAS affiché.
Qu’est-ce que le mROAS et comment le calculer ?
Le Margin ROAS (mROAS) mesure le retour sur investissement publicitaire basé sur la marge brute plutôt que sur le chiffre d’affaires. Son calcul est le suivant : (Marge Brute générée par la Publicité / Dépenses Publicitaires). C’est un indicateur intermédiaire excellent pour aligner les équipes marketing sur les impératifs financiers de l’entreprise.