Le succès fabrique le brouillard. Lorsque les volumes de vente augmentent, l’illusion d’une croissance saine masque fréquemment des disparités profondes au sein de votre catalogue. Une augmentation globale du chiffre d’affaires peut masquer l’érosion silencieuse de vos marges, provoquée par des catégories de produits énergivores en acquisition mais pauvres en rentabilité réelle. Pour pérenniser votre activité, piloter à la catégorie est une nécessité absolue.
Pour y voir clair, il convient de segmenter votre offre non pas selon des critères purement marketing, mais selon leur rôle financier réel. Comprendre l’apport de chaque segment permet d’arbitrer vos investissements publicitaires et logistiques avec précision. L’analyse de la rentabilité gamme de produits est le seul levier permettant de distinguer les segments qui attirent vos clients de ceux qui financent réellement votre structure.
Qu’est-ce que la rentabilité par gamme de produits ?
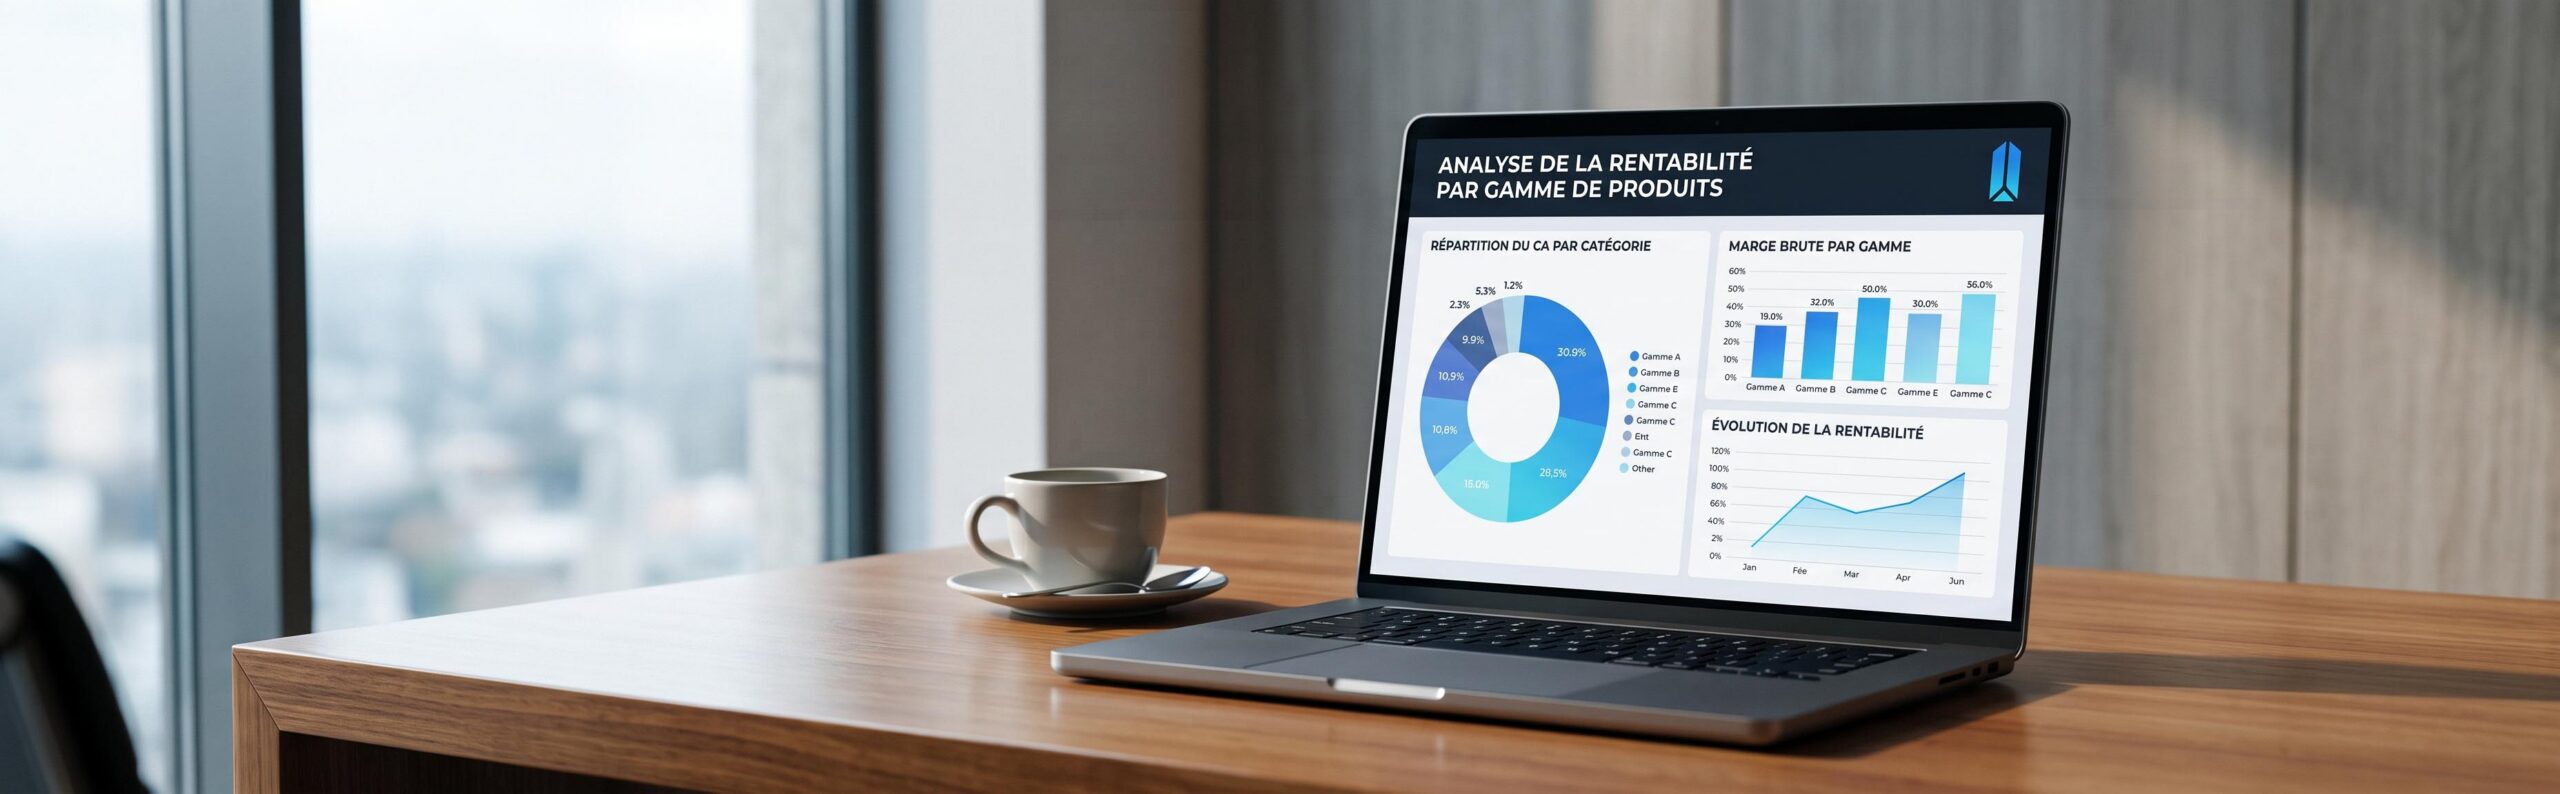
La rentabilité par gamme de produits désigne la mesure de la marge nette générée par chaque catégorie de votre catalogue, déduite de l’ensemble des coûts directs et indirects : achat, acquisition marketing, stockage, emballage et expédition. Elle offre une vision granulaire de la performance financière, indispensable pour dépasser la simple lecture du chiffre d’affaires global.
Dans la majorité des architectures e-commerce, les dirigeants font face à un manque de visibilité chronique. Les outils de suivi classiques agrègent les coûts publicitaires à l’échelle du compte, tandis que les coûts logistiques sont traités comme des charges générales. Cette méthode empêche d’identifier qu’une catégorie en apparence florissante est en réalité déficitaire une fois les retours et les coûts de préparation réels réintégrés. L’analyse par gamme impose de lier chaque dépense à sa catégorie génératrice.
Volume vs Marge : comment segmenter vos catégories ?
Segmenter vos catégories consiste à isoler les produits d’appel à fort taux de conversion mais faible marge des produits générateurs de cash-flow à forte marge et plus faible volume de vente. Cette classification permet d’attribuer à chaque gamme un objectif clair et cohérent avec sa nature financière.
Il est rare qu’un produit soit simultanément un excellent vecteur d’acquisition et une source majeure de rentabilité. En appliquant cette grille de lecture, vous évitez d’exiger d’une gamme d’appel une rentabilité qu’elle ne peut structurellement pas offrir, ou de priver de budget d’acquisition une catégorie à forte marge sous prétexte que son volume de vente est faible. Le tableau ci-dessous modélise la répartition stratégique de votre catalogue :
| Rôle de la Gamme | Volume de Vente | Niveau de Marge brute | Coût d’Acquisition (CAC) | Objectif Principal |
|---|---|---|---|---|
| Vecteur d’Acquisition | Très élevé | Faible (10% – 20%) | Acceptable à Élevé | Volume de nouveaux clients, notoriété |
| Moteur de Rentabilité | Modéré | Élevé (50% – 70%) | Faible (organique/fidélité) | Maximisation de la marge nette |
| Gamme d’Image / Niche | Faible | Très élevé | Élevé | Positionnement de marque, panier moyen |
Quels indicateurs suivre pour évaluer chaque catégorie de produit ?
L’évaluation financière d’une catégorie repose sur trois indicateurs clés calculés à partir de vos ventes réelles : le taux de marge brute par catégorie, le coût d’acquisition client attribué et le taux de rotation des stocks. Ces indicateurs permettent d’éviter les biais de perception courants en s’appuyant uniquement sur des faits mesurables.
Pour obtenir une lecture fiable de votre performance, vous devez intégrer des indicateurs qui croisent la donnée marketing et la donnée logistique :
- La marge sur coûts variables par catégorie : Elle déduit du prix de vente le coût d’achat, les frais d’expédition, d’emballage et les éventuels frais de retour propres à cette catégorie.
- Le ROAS net par gamme : Contrairement au ROAS des plateformes qui s’attribue le mérite de ventes parfois non rentables, le ROAS net réintègre le coût de revient des produits vendus dans le calcul du retour sur investissement publicitaire.
- La part de nouveaux clients par catégorie : Cet indicateur mesure si une gamme joue efficacement son rôle de conquête ou si elle ne fait que recycler votre audience existante.
Les erreurs fréquentes dans l’analyse de rentabilité catalogue
L’erreur la plus commune consiste à analyser sa performance à partir des données attribuées par les régies publicitaires plutôt que de partir de vos ventes réelles et de vos expéditions effectives. Les plateformes publicitaires ont une propension naturelle à sur-attribuer les conversions pour valoriser leur efficacité.
En tant que dirigeant, fonder vos décisions d’approvisionnement ou de budget publicitaire sur les données des régies présente des risques majeurs :
- Ignorer les annulations et les retours : Une gamme de vêtements peut afficher un excellent taux de conversion sur Facebook Ads, mais subir 40 % de retours en entrepôt. La régie enregistre la vente ; votre trésorerie, elle, enregistre la perte.
- La répartition uniforme des coûts logistiques : Attribuer un coût d’expédition moyen identique à un produit volumineux et à un accessoire léger fausse la rentabilité réelle de ces deux gammes de produits.
- L’absence de prise en compte du cycle de vie des produits : Une catégorie obsolète ou en fin de saison nécessite des remises agressives qui détruisent la marge pour libérer de l’espace de stockage.
Rentabilité gamme de produits : par où commencer ?
Pour initier cette transition, commencez par rapprocher vos coûts d’achat et vos frais logistiques de vos ventes réelles sur vos trois principales catégories de produits. Cette analyse ciblée vous permettra de poser un diagnostic rapide sans vous noyer d’emblée dans la complexité de l’intégralité de votre catalogue.
La clarté retrouvée sur ces segments prioritaires vous donnera immédiatement les clés pour ajuster vos enchères publicitaires et vos niveaux de stock. La décision reste au dirigeant, mais elle s’appuie désormais sur des bases financières solides et incontestables. Prism peut proposer des clés de lecture et centraliser ces données complexes ; il vous appartient ensuite d’arbitrer pour préserver vos marges.
Questions fréquentes
Comment calculer le coût d’acquisition réel d’une seule catégorie ?
Pour calculer le coût d’acquisition réel d’une catégorie, vous devez isoler les dépenses publicitaires directement fléchées vers cette gamme (campagnes spécifiques) et y ajouter une quote-part des campagnes génériques au prorata du volume de vente généré. Ce montant doit ensuite être divisé par le nombre de nouveaux clients acquis via cette catégorie sur la période analysée.
Faut-il supprimer une gamme de produits dont la marge nette est nulle ?
Pas systématiquement. Si cette gamme de produits affiche une marge nette nulle mais génère un volume important de nouveaux clients qui achètent ensuite des produits à forte marge (grâce à une bonne stratégie de rétention), elle joue un rôle d’acquisition précieux. En revanche, si ces acheteurs ne consomment jamais d’autres produits du catalogue, cette gamme pèse inutilement sur votre trésorerie et doit être retravaillée ou supprimée.
Quelle est la différence entre marge brute et marge nette par produit ?
La marge brute correspond à la différence entre le prix de vente d’un produit et son coût d’achat. La marge nette par produit va plus loin en déduisant également l’ensemble des frais opérationnels liés à sa vente : coûts d’emballage, frais d’expédition réels, coûts d’acquisition marketing directs et taxes.