Calculer correctement sa rentabilité exige de distinguer précisément le taux de marque vs taux de marge. Bien que ces deux notions mesurent la performance financière d’un produit ou d’un catalogue, elles s’appuient sur des bases de calcul totalement différentes. Confondre ces deux indicateurs conduit presque systématiquement à fixer des prix de vente trop bas, érodant silencieusement les bénéfices de l’entreprise.
Pour un dirigeant, le manque de visibilité sur ces indicateurs de performance peut s’avérer lourd de conséquences. Lorsque le succès commercial grandit, le volume de vente augmente mais la marge nette peut stagner, voire s’effondrer, si les calculs initiaux reposent sur une mauvaise interprétation des chiffres. Penchons-nous sur l’analyse rigoureuse de ces deux concepts financiers afin de sécuriser vos marges réelles.
Quelle est la différence fondamentale entre le taux de marque et le taux de marge ?
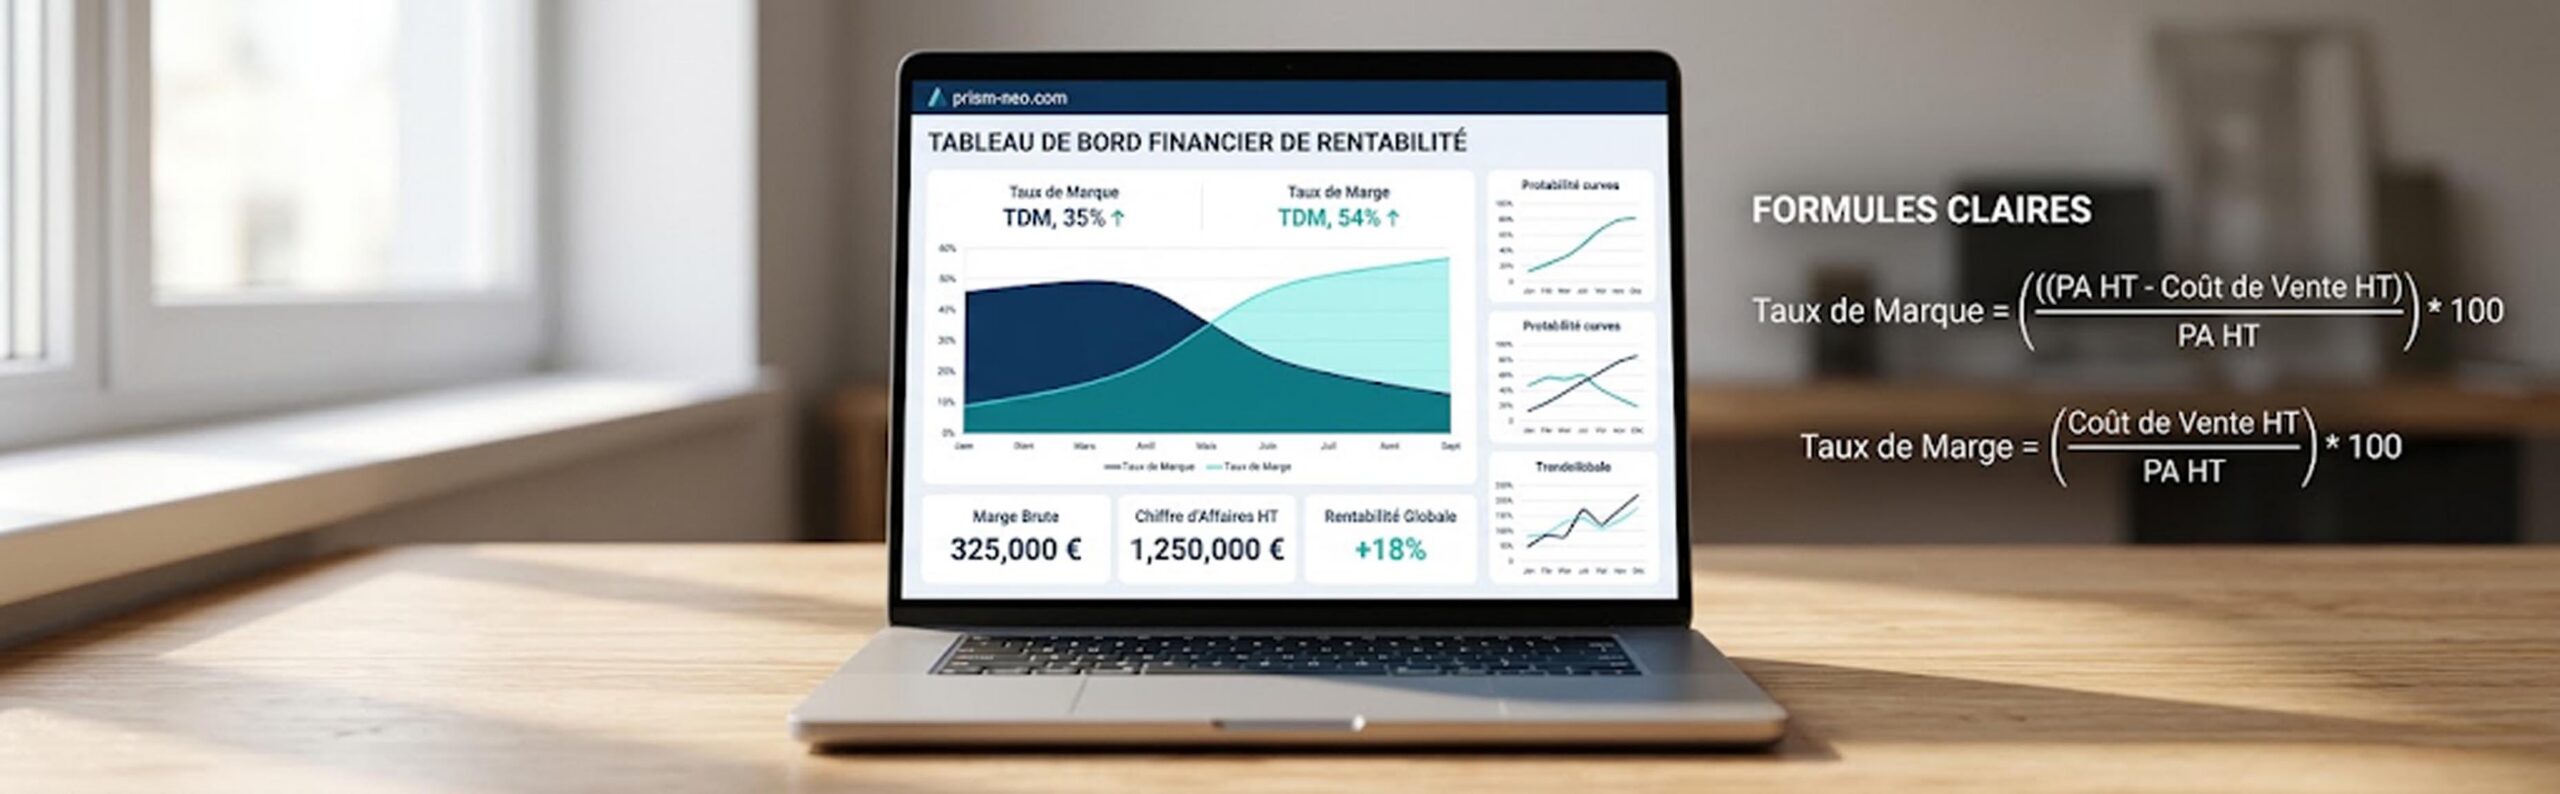
La différence fondamentale réside dans l’élément de référence utilisé pour le calcul : le taux de marge se calcule par rapport au coût d’achat hors taxes (HT) d’un produit, tandis que le taux de marque se calcule par rapport à son prix de vente HT. En d’autres termes, l’un regarde ce que vous gagnez par rapport à ce que vous avez dépensé, tandis que l’autre regarde ce que vous gagnez par rapport à ce que vous encaissez.
Le taux de marge est un indicateur interne, principalement utilisé par les acheteurs et les comptables pour évaluer le gain généré par rapport à l’investissement initial dans les stocks. À l’inverse, le taux de marque est une donnée externe, essentielle pour mesurer la performance commerciale globale et comparer la rentabilité de votre entreprise avec les standards de votre secteur d’activité.
| Caractéristique | Taux de marge | Taux de marque |
|---|---|---|
| Base de calcul | Coût d’achat HT (Investissement) | Prix de vente HT (Chiffre d’affaires) |
| Perspective | Interne (Rentabilité de l’achat) | Externe (Part de la marge dans le prix) |
| Limite maximale | Théoriquement infinie (pas de plafond) | Strictement limitée à 100 % |
| Utilisation courante | Négociation avec les fournisseurs, commerce de gros | Fixation des prix de vente au détail, commerce électronique |
Comment calculer le taux de marge et le taux de marque ?
Pour calculer le taux de marge, vous devez diviser la marge brute par le coût d’achat HT, tandis que pour obtenir le taux de marque, vous devez diviser cette même marge brute par le prix de vente HT. Dans les deux cas, le résultat obtenu est ensuite multiplié par 100 pour être exprimé sous la forme d’un pourcentage.
Pour rendre cette explication parfaitement concrète, prenons un exemple chiffré simple et analysons-le pas à pas. Imaginons que vous achetiez un produit auprès de votre fournisseur au prix de 100 € HT. Vous décidez de revendre ce produit à vos clients au prix de 150 € HT.
- Étape 1 : Le calcul de la marge brute. La formule est simple : Prix de vente HT – Coût d’achat HT. Dans notre cas : 150 € – 100 € = 50 € de marge brute.
- Étape 2 : Le calcul du taux de marge. Nous rapportons la marge brute au coût d’achat. Formule : (Marge brute / Coût d’achat HT) x 100. Ce qui donne : (50 € / 100 €) x 100 = 50 %.
- Étape 3 : Le calcul du taux de marque. Nous rapportons la marge brute au prix de vente final. Formule : (Marge brute / Prix de vente HT) x 100. Ce qui donne : (50 € / 150 €) x 100 = 33,33 %.
Cet exemple montre de manière flagrante l’écart entre les deux taux pour un même produit et une même transaction. Si vous confondez ces deux notions lors de vos prévisions budgétaires, vous risquez de surestimer gravement la rentabilité réelle de votre catalogue.
Pourquoi confondre ces deux taux pénalise votre rentabilité ?
Confondre le taux de marque vs taux de marge pénalise votre rentabilité car cela fausse directement l’application de vos remises commerciales et l’évaluation de votre point mort. Lorsque vous appliquez une réduction ou que vous prévoyez un budget d’acquisition client basé sur un pourcentage erroné, vous risquez de vendre à perte sans même vous en routant compte.
Prenons un scénario fréquent chez les e-commerçants. Si vous pensez disposer d’une marge de 50 % alors qu’il s’agit en réalité de votre taux de marge (et que votre taux de marque n’est que de 33,33 %), vous pourriez être tenté d’accorder une remise exceptionnelle de 40 % à vos clients lors d’une opération commerciale. En faisant cela, vous pensiez conserver 10 % de bénéfice. En réalité, vous vendez à perte, car la remise de 40 % s’applique sur le prix de vente et dépasse largement les 33,33 % de marge réelle que contenait ce prix.
Voici les principaux risques financiers liés à cette confusion sémantique :
- Sous-tarification chronique : fixation de prix de vente finaux insuffisants pour couvrir les charges d’exploitation de votre structure.
- Campagnes promotionnelles destructrices de valeur : calcul de remises commerciales basées sur le taux de marge au lieu du taux de marque, entraînant des ventes à perte.
- Erreur de pilotage de trésorerie : surestimation systématique du Chiffre d’Affaires réellement disponible pour réinvestir dans le stock ou l’acquisition.
- Brouillard sur la valeur du stock : mauvaise évaluation de la rentabilité future du catalogue lors des phases d’inventaire ou de déstockage.