Le succès fabrique le brouillard. Un volume de vente exceptionnel masque souvent des anomalies de gestion pourtant critiques pour la pérennité de votre entreprise. Un vrai produit best seller e commerce ne se définit pas par son seul volume de commandes, mais par sa contribution nette à la rentabilité globale de votre catalogue. Regardons ce qui a changé dans l’analyse de performance et comment percer ce brouillard pour identifier vos véritables moteurs de croissance.
Les limites du chiffre d’affaires brut pour vos ventes
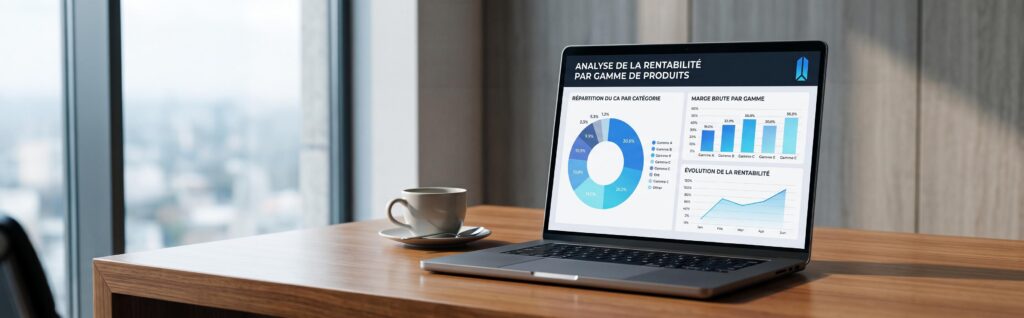
Se fier uniquement au volume de ventes pour qualifier un produit de best-seller est une erreur de pilotage qui masque souvent une érosion des marges. La réalité financière exige de pondérer le chiffre d’affaires brut par les coûts directs et indirects associés à chaque référence afin d’éviter l’illusion de la croissance.
Lorsqu’une référence s’écoule par milliers, l’enthousiasme est naturel. Pourtant, si le coût d’acquisition client (CAC) ou les frais logistiques absorbent l’essentiel de la marge, ce volume se traduit par un surcroît d’activité sans gain de trésorerie réel. Piloter sans lecture exacte de sa rentabilité unitaire, c’est décider sur des impressions et risquer d’amplifier des pertes à chaque vente supplémentaire.
Marge nette, taux de retour et réachat : le triptyque de la vérité
Un véritable produit phare se caractérise par une marge brute supérieure à 40 %, un taux de retour inférieur à 5 % et un taux de réachat fort. Si l’un de ces indicateurs faiblit, le produit consomme des ressources de manière disproportionnée par rapport à la valeur qu’il génère réellement.
L’évaluation d’un produit doit reposer sur trois piliers indispensables. Premièrement, la marge nette réelle déduite des coûts d’achat et d’acheminement. Deuxièmement, le taux de retour, facteur d’érosion financière majeur particulièrement invisible lors des bilans mensuels globaux. Troisièmement, la capacité du produit à fidéliser la clientèle et à susciter de nouvelles commandes sans effort d’acquisition additionnel.
- La marge sur coût variable (COGS) : elle intègre le coût d’achat, le marketing direct et la logistique d’expédition.
- Le taux de retour par canal d’acquisition : il permet d’identifier si un canal spécifique génère des ventes non qualitatives.
- La valeur de vie client (LTV) induite : l’impact du premier achat d’un produit sur les commandes futures.
Tableau comparatif : Vrai vs Faux produit best seller e commerce
La différence entre un best-seller d’apparence et un pilier de rentabilité réside dans la structure des coûts cachés et de la logistique. Un produit à forte rotation mais à forte usure opérationnelle détruit de la valeur là où un produit plus discret la préserve.
| Indicateur clé | Le faux champion (Volume seul) | Le vrai best-seller (Rentabilité) |
|---|---|---|
| Marge nette réelle | Basse (entre 5 % et 12 %) | Haute (supérieure à 30 %) |
| Taux de retour moyen | Élevé (supérieur à 15 %) | Maîtrisé (inférieur à 4 %) |
| Sensibilité promotionnelle | Forte (ne se vend qu’en solde) | Faible (prix stable toute l’année) |
| Coût de traitement logistique | Complexe (hors-gabarit ou fragile) | Standardisé (flux rapide et fluide) |
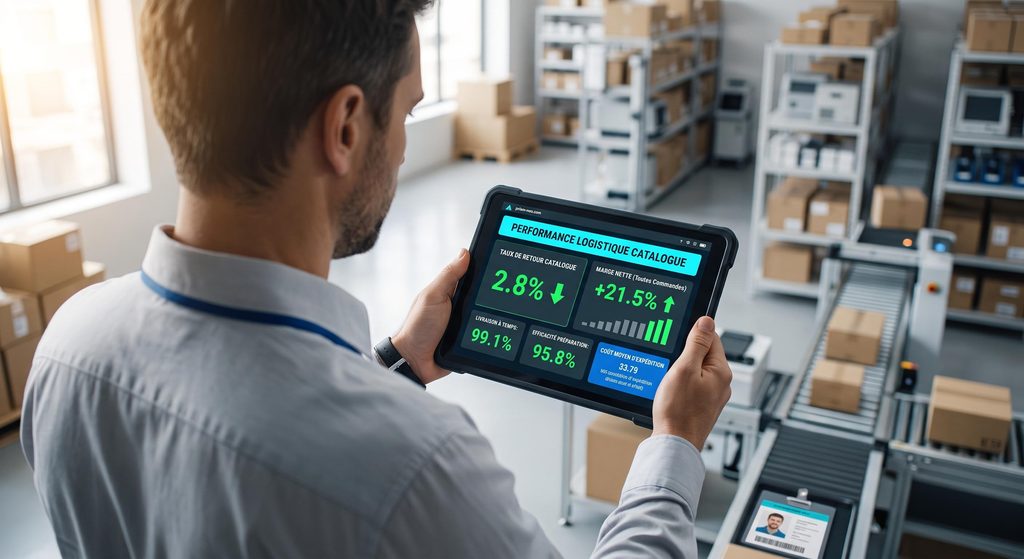
L’impact logistique caché sur la rotation des stocks
Le coût de stockage et de manutention d’un produit diminue sa rentabilité réelle s’il monopolise trop d’espace ou nécessite un conditionnement complexe. Un produit à forte rotation mais encombrant ou sujet à de longues ruptures de stock génère des coûts d’opportunité majeurs.
L’analyse du catalogue ne peut faire l’impasse sur les indicateurs logistiques cruciaux. Un produit qualifié de best-seller qui requiert un espace de stockage disproportionné ou des précautions d’emballage onéreuses engendre des coûts de structure qui réduisent sa performance nette. De plus, les délais de réapprovisionnement longs forcent à immobiliser du capital pour maintenir des stocks de sécurité artificiellement élevés.
- La vitesse de rotation des stocks : la fréquence à laquelle votre stock est vendu et remplacé sur une période donnée.
- L’occupation physique en entrepôt : le rapport entre la marge générée et la surface de stockage occupée.
- La démarque inconnue et obsolescence : les pertes directes liées au stockage prolongé ou à la manipulation.
Intégrer la fidélisation pour mesurer la vraie valeur produit
Le taux de réachat associé à un produit d’appel détermine s’il s’agit d’un levier d’acquisition viable à long terme ou d’une dépense marketing sans lendemain. Un produit qui déclenche des achats secondaires de manière organique possède une valeur stratégique bien supérieure à sa marge initiale.
Lorsqu’un client découvre votre marque via une référence spécifique, le coût d’acquisition de cette première commande doit être amorti par la valeur totale de sa relation client future. Si cette référence n’engendre aucun réachat, chaque vente dépend entièrement de vos budgets publicitaires. À l’inverse, un produit qui fidélise se transforme en outil de croissance autonome.
Questions fréquentes
Comment calculer précisément la marge nette d’un produit ?
Le calcul de la marge nette unitaire s’effectue en déduisant du prix de vente hors taxes l’ensemble des charges directes. Cela inclut le coût d’achat des marchandises (COGS), les frais de transport amont et d’acheminement final, le coût de l’emballage, la quote-part du coût d’acquisition marketing et le coût moyen lié au traitement des retours.
Qu’est-ce qu’un taux de retour acceptable en e-commerce ?
Hors secteurs spécifiques comme le prêt-à-porter où les retours atteignent couramment 20 % à 30 %, un taux de retour standard doit se situer sous le seuil des 5 %. Dépasser 10 % indique un problème de description, de taille ou de qualité du produit qui annule généralement la viabilité économique de la référence.
Pourquoi un produit très vendu peut-il fragiliser la trésorerie ?
Une référence à fort volume de vente augmente mécaniquement le besoin en fonds de roulement (BFR). Si vos délais de paiement fournisseurs sont courts et que vos délais de livraison amont sont longs, vous devez financer des volumes de stock importants sans garantie de rentabilité immédiate, créant ainsi des tensions de trésorerie.
Arbitrer votre catalogue : par où commencer ?
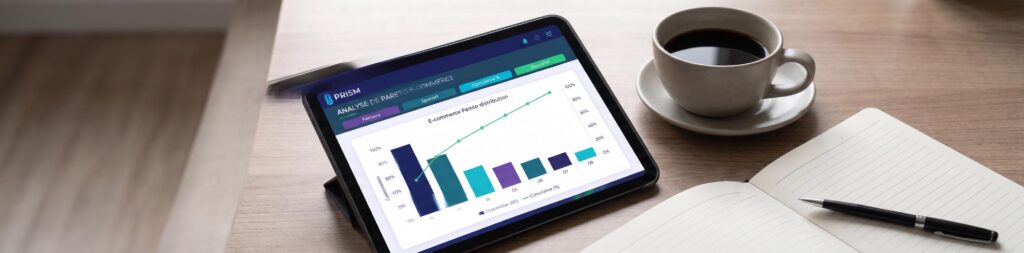
Pour optimiser votre catalogue, commencez par dresser une cartographie croisant la contribution à la marge brute globale et le volume des ventes de chaque référence. Cette approche permet de distinguer immédiatement les piliers de rentabilité des fausses promesses commerciales.
Vos décisions stratégiques doivent s’appuyer sur des données claires et consolidées. Une fois la cartographie établie, réorientez vos budgets publicitaires vers les produits qui affichent une marge nette réelle saine et un faible taux de service logistique. Prism peut proposer des clés de lecture précises pour automatiser cette analyse, mais la décision finale reste au dirigeant qui connaît la vision de son entreprise.